遺産相続で土地を相続したら?手続きの流れと分け方・費用
遺産相続で土地を引き継ぐときは、相続人と財産を確定し、分け方を決めてから相続登記をします。相続登記は取得を知った日から3年以内の義務です。
◆ この記事でわかること
- 土地相続の手続きの流れと、それぞれの期限
- 遺産が土地しかない場合の4つの分け方と、共有の注意点
- 相続登記の必要書類・費用と、いらない土地の手放し方
※本記事は司法書士法人やなぎ総合法務事務所が監修しています。最終更新日:2026年11月
目次
- 土地を相続したら何から始めればよいですか?
- 遺産が土地しかない場合、どうやって分けますか?
- 土地を兄弟で共有にするのは避けるべきですか?
- 土地の名義変更(相続登記)はいつまでに必要ですか?
- 相続登記の必要書類と費用はいくらですか?
- 相続した土地の相続税はどのように計算しますか?
- いらない土地を相続したときはどうすればよいですか?
- 土地の相続でよくある質問
- まとめ|土地の相続は「調べる・分ける・登記する」を期限内に
土地を相続したら何から始めればよいですか?
最初に行うのは、遺言書の確認と相続人の確定です。その後に土地を調べ、分け方を決め、相続登記へと進みます。
順番を間違えると、後から相続人が見つかって協議をやり直すことになりかねません。遺産分割は相続人全員で行う必要があり、1人でも欠けると無効になるためです。土地相続の基本的な流れは次の7段階です。
自宅・貸金庫のほか、公証役場の遺言検索や法務局の自筆証書遺言書保管制度を確認します。遺言書があれば、原則としてその内容どおりに土地の取得者が決まります。
亡くなった方(被相続人)の出生から死亡までの戸籍謄本を集め、法定相続人(法律で相続する権利を持つ人)を確定します。2024年3月からは、本籍地以外の役所でもまとめて戸籍を請求できるようになりました(広域交付)。
登記事項証明書・名寄帳・固定資産税の納税通知書で、土地の所在と評価額を確認します。借金などマイナスの財産もあわせて調べます。
借金が多い場合は、相続の開始を知った日から3ヶ月以内に家庭裁判所へ相続放棄を申し立てます(民法915条1項)。
相続人全員で話し合い、誰がどの土地を取得するかを決めて遺産分割協議書に署名・実印で押印します。
土地を管轄する法務局へ申請します。取得を知った日から3年以内が義務です。
遺産総額が基礎控除額を超える場合、死亡を知った日の翌日から10ヶ月以内に税務署へ申告・納税します。
期限のある手続きを一覧にすると、次のとおりです。
| 手続き | 期限 | 根拠 |
|---|---|---|
| 相続放棄・限定承認 | 相続の開始を知った日から3ヶ月以内 | 民法915条1項 |
| 準確定申告 | 死亡を知った日の翌日から4ヶ月以内 | 所得税法125条 |
| 相続税の申告・納税 | 死亡を知った日の翌日から10ヶ月以内 | 相続税法27条 |
| 相続登記 | 取得を知った日から3年以内 | 不動産登記法76条の2 |
相続した土地を漏れなく調べる方法
土地の調べ漏れを防ぐには、所有不動産記録証明書と名寄帳の2つを取得するのが確実です。
所有不動産記録証明書は、亡くなった方が名義人になっている全国の不動産を法務局が一覧にして証明する書類です。2026年2月2日に始まった新しい制度で、手数料は窓口請求で1通1,600円です。以前は市区町村ごとに調べるしかなく、遠方の山林や原野の見落としが少なくありませんでした。
名寄帳(固定資産課税台帳を所有者ごとにまとめた一覧)は、土地がある市区町村の役所で取得します。固定資産税の納税通知書には非課税の私道などが載らないため、通知書だけで判断するのは危険です。
【注意】
所有不動産記録証明書は、登記簿上の氏名・住所で検索されます。亡くなった方が引っ越しをしていた場合は、過去の住所も検索条件に入れて請求してください。
遺産が土地しかない場合、どうやって分けますか?
土地の分け方は、現物分割・代償分割・換価分割・共有分割の4つです。遺産が土地だけの場合は、代償分割か換価分割を選ぶ家庭が多く見られます。
土地は預貯金のように1円単位で分けられません。そのため、法定相続分(民法で定められた取り分の目安)どおりに公平に分ける工夫が必要です。4つの方法の違いは次のとおりです。
| 分け方 | 内容 | 向いているケース | 注意点 |
|---|---|---|---|
| 現物分割 | 土地をそのまま、または分筆して相続人ごとに取得する | 土地が複数ある、広い土地を分けられる | 分筆には測量費(費用目安:50万〜100万円程度)がかかる |
| 代償分割 | 1人が土地を取得し、他の相続人へ代償金を払う | 実家に住み続けたい相続人がいる | 取得者に代償金を払う資力が必要 |
| 換価分割 | 土地を売却し、代金を相続人で分ける | 誰も住む予定がない | 譲渡所得税や仲介手数料がかかる |
| 共有分割 | 相続人全員の共有名義にする | 一時的に結論を先送りしたい | 売却や建て替えに全員の同意が必要 |
代償金を用意できないときの選択肢
代償金を一括で払えない場合は、分割払いの合意や、生命保険金の活用が考えられます。被相続人が取得者を受取人とする生命保険に入っていれば、その保険金を代償金に充てられます。
たとえば評価額3,000万円の実家を長男が取得し、弟と妹に代償金を払う場合、1人あたり1,000万円が目安です。実際の金額は、固定資産税評価額・路線価・実勢価格のどれを基準にするかで変わるため、協議の最初に基準をそろえておくとトラブルを防げます。
土地を兄弟で共有にするのは避けるべきですか?
相続した土地の共有は、できる限り避けることをおすすめします。売却や建て替えのたびに共有者全員の同意が必要になり、次の相続で共有者が増えていくためです。
共有物の変更(売却・建て替えなど)には、共有者全員の同意が必要とされています(民法251条)。兄弟3人で共有した土地は、1人が反対するだけで売却できません。さらに兄弟の誰かが亡くなると、その配偶者や子が新たな共有者になります。2代目には共有者が6人、7人と増えることも珍しくありません。
- 売却・建て替え・担保設定に全員の同意が必要になる
- 固定資産税の納付や草刈りなど管理の負担割合でもめやすい
- 共有者の相続が重なるほど、連絡のつかない共有者が出てくる
- 共有関係を解消するには、共有物分割請求の訴訟が必要になる場合がある
【注意】
相続開始から10年を過ぎると、遺産分割で特別受益(生前贈与など)や寄与分(介護などの貢献)を主張できなくなります(民法904条の3)。土地の分け方は先送りせず、早めに協議を始めてください。
専門家としての見解・アドバイス
これまで土地の相続登記に対応してきた経験から申し上げると、「とりあえず兄弟で共有に」という判断が、10年後の大きな負担になるケースを数多く見てきました。親の代で共有にした土地が、孫の代には10人以上の共有になり、売却の同意を取るだけで1年以上かかった例もあります。
共有を選ぶのは、近いうちに売却することが決まっていて、売却までの一時的な名義にする場合に限るのが安全です。住み続ける人がいるなら代償分割、誰も使わないなら換価分割を、まず検討してください。
当事務所では、分け方の検討段階から相続税への影響も含めてご説明しています。税額の試算が必要な場合は提携税理士と連携し、登記と申告を同じスケジュールで進めます。
土地の名義変更(相続登記)はいつまでに必要ですか?
相続登記は、土地を相続で取得したことを知った日から3年以内に申請する義務があります(不動産登記法76条の2)。正当な理由なく怠ると、10万円以下の過料の対象です。
この義務化は2024年4月1日に始まりました。所有者がわからない土地が全国で増え、公共事業や災害復旧の妨げになっていたことが背景にあります。施行前に相続した土地も対象で、その場合の期限は2027年3月31日です。
| 相続を知った時期 | 相続登記の期限 |
|---|---|
| 2024年4月1日以降 | 取得を知った日から3年以内 |
| 2024年3月31日以前 | 2027年3月31日まで |
| 遺産分割が後から成立した場合 | 分割が成立した日から3年以内 |
期限までに遺産分割がまとまらないとき
協議が長引いている場合は、相続人申告登記で義務を果たせます。相続人申告登記とは、「自分が相続人である」と法務局に申し出るだけの簡単な手続きです。戸籍謄本があれば相続人1人で申請でき、登録免許税もかかりません。
ただし、相続人申告登記では名義は変わりません。土地を売却するには、最終的に遺産分割に基づく相続登記が必要です。
住所変更登記も2026年4月から義務になりました
2026年4月1日から、登記簿上の住所や氏名が変わった場合も、変更日から2年以内の変更登記が義務になりました。正当な理由なく怠ると5万円以下の過料の対象です。相続した土地の名義人になった後に引っ越した場合も対象となるため、注意してください。
相続登記の必要書類と費用はいくらですか?
遺産分割で土地を取得する場合、主に戸籍謄本・住民票・遺産分割協議書・印鑑証明書・固定資産評価証明書が必要です。費用は、登録免許税と書類の取得費、依頼する場合は司法書士報酬です。
遺産分割協議による相続登記で、一般的に必要な書類は次のとおりです。
- 被相続人の出生から死亡までの戸籍謄本(除籍謄本・改製原戸籍を含む)
- 被相続人の住民票の除票または戸籍の附票(登記簿上の住所との一致確認用)
- 相続人全員の現在の戸籍謄本
- 土地を取得する相続人の住民票
- 遺産分割協議書と相続人全員の印鑑証明書
- 固定資産評価証明書(登録免許税の計算用)
- 登記申請書
被相続人の最後の住所が登記簿上の住所と違い、住民票の除票でもつながらない場合は、登記済証(権利証)や上申書で補います。法定相続情報一覧図を取得しておくと、戸籍の束を何度も提出せずに済みます。
相続登記にかかる費用の目安は次のとおりです。
| 費用の項目 | 金額の目安 |
|---|---|
| 登録免許税 | 固定資産税評価額×0.4%(評価額2,000万円なら8万円) |
| 戸籍謄本 | 1通450円(除籍謄本・改製原戸籍は1通750円) |
| 住民票・印鑑証明書など | 1通300円前後(市区町村により異なる) |
| 司法書士報酬 | (費用目安:6万〜15万円程度) |
評価額が100万円以下の土地は、2027年3月31日までの申請であれば登録免許税が免除されます(租税特別措置法84条の2の3)。親が祖父名義の土地を登記しないまま亡くなった場合の、祖父から親への登記も同じ期限まで免税です。当事務所の相続登記は、相続人が配偶者と子の場合98,000円(税別・実費別)からお受けしています。
相続した土地の相続税はどのように計算しますか?
土地の相続税評価額は、市街地では路線価方式、それ以外では倍率方式で計算します。遺産総額が基礎控除額を超えた場合に、相続税の申告が必要です。
路線価方式とは、道路ごとに国税庁が定めた1㎡あたりの価格(路線価)に面積を掛ける方法です。路線価が30万円の道路に面した150㎡の土地なら、評価額は約4,500万円が基準となります。倍率方式は、固定資産税評価額に地域ごとの倍率を掛ける方法です。
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」です。配偶者と子2人なら4,800万円で、遺産がこれを下回れば申告は不要とされています。
自宅の土地は小規模宅地等の特例で評価額を減らせます
亡くなった方が住んでいた自宅の土地を配偶者や同居の子が相続した場合、330㎡までの部分は評価額を80%減額できます(租税特別措置法69条の4)。評価額5,000万円の自宅の土地が1,000万円として計算されるため、相続税がかからなくなるケースも多くあります。
この特例は、税額がゼロになる場合でも申告しなければ使えません。適用要件の判断や申告書の作成は税理士の業務となるため、当事務所では提携税理士と連携して対応しています。
いらない土地を相続したときはどうすればよいですか?
使う予定のない土地は、売却・相続土地国庫帰属制度・相続放棄の3つから選びます。土地以外の財産も含めて、どの方法が得かを比べて判断してください。
3つの方法の違いは次のとおりです。
| 方法 | 内容 | 費用・期限の目安 | 向いているケース |
|---|---|---|---|
| 売却 | 相続登記をしたうえで第三者に売る | 仲介手数料・譲渡所得税 | 買い手が見つかる立地 |
| 相続土地国庫帰属制度 | 一定の要件を満たす土地を国に引き取ってもらう | 審査手数料1筆14,000円+負担金(原則20万円) | 売れないが、建物や担保がない土地 |
| 相続放棄 | 最初から相続人でなかったことにする | 相続の開始を知った日から3ヶ月以内 | 借金が多く、預貯金も含めて引き継がない |
相続土地国庫帰属制度は2023年4月27日に始まり、法務省の統計では2026年6月30日時点で2,885件が国に帰属しています。建物がある土地や、境界が明らかでない土地は対象外です。申請前に建物の解体や境界の確認が必要になる場合があります。
ご相談事例|60代女性・兄弟3人で実家の土地と遠方の山林を相続
【ご相談内容】
大阪市内に住む60代の女性から、亡くなった父名義の土地についてご相談をいただきました。相続人は女性と兄・弟の3人です。父名義の不動産は、大阪市内の実家(評価額約2,400万円)のほかに、和歌山県の山林が2筆あることが所有不動産記録証明書で判明しました。兄弟はいずれも実家を使う予定がなく、山林は売れる見込みもありませんでした。
【対応結果】
実家は換価分割として売却し、代金を3等分する内容で遺産分割協議書を作成しました。山林は兄が取得し、相続登記の後に相続土地国庫帰属制度を申請する方針をご提案しました。戸籍収集から相続登記の完了まで約2ヶ月です。山林の評価額はいずれも100万円以下だったため、登録免許税の免税措置も適用できました。
土地の相続でよくある質問
Q1. 相続した土地の名義変更をしないとどうなりますか?
Q2. 遺産が土地しかない場合でも相続税はかかりますか?
Q3. 相続登記は自分でできますか?
Q4. 土地を兄弟で公平に分けるにはどうすればよいですか?
Q5. 遺産分割協議がまとまらない場合はどうなりますか?
Q6. 亡くなった親がどこに土地を持っていたか分かりません。調べる方法はありますか?
Q7. いらない土地だけを相続放棄することはできますか?
まとめ|土地の相続は「調べる・分ける・登記する」を期限内に
この記事のポイントをまとめます。
- 土地相続は「遺言書確認→相続人確定→財産調査→分割協議→相続登記」の順に進める
- 土地の調べ漏れは、所有不動産記録証明書と名寄帳の併用で防げる
- 分け方は現物・代償・換価・共有の4つで、共有はできる限り避ける
- 相続登記は取得を知った日から3年以内の義務で、2024年3月以前の相続は2027年3月31日まで
- 評価額100万円以下の土地は、2027年3月31日まで登録免許税が免除される
土地の相続は、分け方の話し合い・登記・相続税が絡み合い、1つの判断が他の手続きに影響します。相続人が多い場合や、遠方の土地が含まれる場合は、早い段階で司法書士へ相談することをおすすめします。当事務所では初回のご相談を無料でお受けしています。
 |  |
| 相続サイト | |
| 所在地 |
|
| その他 |
|
著者情報
代表 柳本 良太
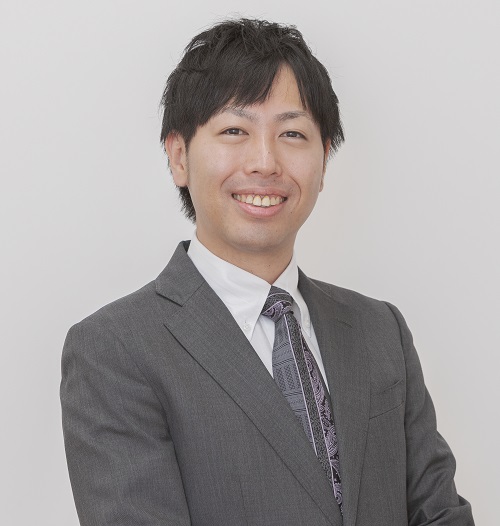
- <所属>
- 司法書士法人 やなぎ総合法務事務所 代表社員
- 行政書士法人 やなぎKAJIグループ 代表社員
- やなぎコンサルティングオフィス株式会社 代表取締役
- 桜ことのは日本語学院 代表理事
- LEC東京リーガルマインド資格学校 元専任講師
- <資格>
- 2004年 宅地建物取引主任者試験合格
- 2009年 貸金業務取扱主任者試験合格
- 2009年 司法書士試験合格
- 2010年 行政書士試験合格


 LINE相談


 0120-021-462