相続人が海外にいる場合の相続手続き|必要書類と注意点
相続人が海外に住んでいても、日本の財産は国内の相続人と同じ流れで相続できます。印鑑証明書の代わりに署名証明、住民票の代わりに在留証明を在外公館で取得します。
◆ この記事でわかること
- 海外在住の相続人が用意する書類と、署名証明・在留証明の取り方
- 相続人が海外にいる場合の手続きの流れと、時間がかかるポイント
- 海外在住の相続人にかかる日本の相続税と、手続きをスムーズに進める方法
※本記事は司法書士法人やなぎ総合法務事務所が監修しています。最終更新日:2026年11月
目次
- 相続人が海外に住んでいても相続できますか?
- 海外在住の相続人はどのような書類を用意しますか?
- 相続人が海外にいる場合、手続きはどのように進めますか?
- 相続人が海外にいると、どのような点に注意が必要ですか?
- 海外在住の相続人にも日本の相続税はかかりますか?
- 海外に相続人がいる相続をスムーズに進めるには?
- 相続人が海外にいる場合のよくある質問
- まとめ|海外の相続人がいても、書類と期限の段取りで手続きは進められる
相続人が海外に住んでいても相続できますか?
相続人が海外に住んでいても、日本国内の相続人と同じように相続できます。住んでいる場所によって相続権がなくなることはありません。
相続のルールは、亡くなった方(被相続人)の国籍の法律で決まります(法の適用に関する通則法36条)。被相続人が日本人であれば日本の民法が適用され、配偶者と子、子がいなければ父母、その次に兄弟姉妹が相続人です。相続人の住所や国籍は関係ありません。
遺産分割協議は相続人全員で行う必要があり、海外にいる相続人を除いて話し合った協議は無効です。連絡を取りにくいからといって、海外の相続人を外して手続きを進めることはできません。
海外在住の相続人はどのような書類を用意しますか?
海外在住の相続人は、日本で住民登録がないため印鑑証明書と住民票を取得できません。代わりに、在外公館で署名証明と在留証明を取得します。
国内在住の相続人と比べると、必要書類の違いは次のとおりです。
| 用途 | 国内在住の相続人 | 海外在住の相続人(日本国籍) | 取得先 |
|---|---|---|---|
| 本人の意思確認 | 印鑑証明書+実印 | 署名証明(サイン証明)+署名 | 在外公館(大使館・総領事館) |
| 住所の証明 | 住民票 | 在留証明 | 在外公館 |
| 相続人であることの証明 | 戸籍謄本 | 戸籍謄本 | 本籍地の市区町村(郵送請求・国内家族の代理取得) |
署名証明(サイン証明)とは
署名証明とは、日本の印鑑証明書の代わりとして、本人の署名が領事の前でされたことを在外公館が証明する書類です。本人が窓口に出向き、領事の前で署名する必要があります。
証明の方法は、遺産分割協議書と証明書を綴じ合わせて割り印をする「形式1」と、署名だけを単独で証明する「形式2」の2種類です。相続登記では、どの書類に署名したかが特定できる形式1が一般的に求められます。事前に提出先へ形式を確認してください。
在外公館から遠く出向くのが難しい場合は、現地の公証人が作成した署名証明を相続登記に使うことも認められています。
在留証明とは
在留証明とは、海外のどこに住んでいるかを証明する書類で、日本の住民票の代わりに使います。海外在住の相続人が不動産を取得し、名義人として登記する場合に必要です。
在留証明は、オンライン在留届(ORRネット)からオンライン申請できる在外公館が増えています。2025年5月からは、電子化された証明書(e-証明書)で受け取れる公館も広がりました。ただし提出先によっては紙の証明書が必要になるため、法務局や金融機関に事前確認しておくと安心です。
【注意】
相続人が外国籍を取得している場合は日本の戸籍から除籍されるため、在外公館で署名証明を取得できません。現地の公証人の前で作成する宣誓供述書(Affidavit)などで代わりに証明します。
相続人が海外にいる場合、手続きはどのように進めますか?
基本的な流れは国内の相続と同じです。ただし書類の取得や郵送に時間がかかるため、国内だけの相続より1〜3ヶ月ほど長くかかることが一般的です。
遺言書の有無を確認し、戸籍謄本で相続人を確定します。海外在住の相続人の戸籍も、本籍地の役所から取得します。
預貯金・不動産・有価証券を調べます。海外にある財産も相続税の対象になる場合があるため、あわせて確認します。
メールやオンライン会議で話し合い、誰が何を取得するかを決めます。時差を踏まえて、合意した内容は、その都度メールなどの記録に残しておきます。
国内の相続人は実印で押印し、海外の相続人は在外公館で署名証明を取得します。協議書は国際郵便で順番に回すか、相続人ごとに同じ内容の協議書を作成します。
相続登記は取得を知った日から3年以内が義務です。海外在住者が名義人になる場合は、在留証明と国内連絡先の情報を添えて申請します。
遺産総額が基礎控除額を超える場合、死亡を知った日の翌日から10ヶ月以内に申告・納税します。
遺産分割協議書を海外とやり取りする方法は、主に次の2つです。
| 方法 | 内容 | メリット | デメリット |
|---|---|---|---|
| 持ち回り方式 | 1通の協議書を相続人の間で順番に郵送し、全員が署名・押印する | 協議書が1通にまとまる | 郵送が往復し、紛失のリスクがある |
| 分割方式 | 同じ内容の協議書を人数分作り、各自が署名・押印する | 各相続人が同時に手続きできる | 1字でも内容が違うと使えない |
国際郵便は、追跡と補償のあるEMSや国際宅配便を使うのが安全です。署名証明の取得には在外公館の予約が必要な場合もあるため、協議書の文案が固まった段階で予約を入れておくと時間を短縮できます。
相続人が海外にいると、どのような点に注意が必要ですか?
最も注意したいのは期限です。相続放棄の3ヶ月、相続税申告の10ヶ月、相続登記の3年という期限は、相続人が海外にいても延びません。
- 相続放棄の期限:相続の開始を知った日から3ヶ月以内(民法915条1項)。海外からも郵送で申述できるが、書類の往復で間に合わない場合は期間の伸長を申し立てる
- 協議の長期化:時差や距離で話し合いが進みにくく、感情的な対立に発展しやすい
- 国内連絡先の登記:2024年4月から、海外在住者が不動産の名義人になる場合は国内連絡先を登記する
- 住所変更登記の義務:2026年4月から、名義人の住所変更は2年以内の登記が義務。名義人が海外へ転居した場合も対象になる
- 預貯金の受け取り:日本の銀行口座がないと海外送金になり、手数料や為替の負担が生じる
被相続人が1億円以上の株式などを持っていて、海外在住の相続人がそれを取得する場合は、国外転出時課税の対象になることがあります。亡くなった方の所得税として準確定申告が必要になるため、早めに税理士へ相談してください。
専門家としての見解・アドバイス
これまで海外在住の相続人がいる案件に対応してきた経験から申し上げると、最も時間を取られるのは署名証明の取得です。国によっては在外公館まで飛行機で移動が必要だったり、予約が数週間先まで埋まっていたりします。協議書の内容を何度も修正すると、そのたびに署名証明を取り直すことになります。
よくある失敗は、協議書の文案が固まる前に海外の相続人へ送ってしまうケースです。誤字や財産の記載漏れが見つかると、作り直しで1〜2ヶ月の遅れが出ます。国内側で財産調査と文案作成を完了させ、専門家の確認を経てから送ることをおすすめします。
当事務所では、海外の相続人への説明資料の作成、署名証明の形式の案内、遺産分割協議書の作成から相続登記まで一括してご相談いただけます。相続税の申告が必要な場合は、提携税理士と連携して進めます。
海外在住の相続人にも日本の相続税はかかりますか?
亡くなった方が日本に住んでいた場合、相続人が海外在住でも、原則として国内外すべての財産に日本の相続税がかかります。
相続税の対象になる財産の範囲は、被相続人と相続人の住所・国籍、日本に住んでいた期間で決まります(国税庁「No.4138 相続人が外国に居住しているとき」)。代表的なケースは次のとおりです。
| 状況 | 日本の相続税の対象 |
|---|---|
| 被相続人が日本に住んでいた | 国内・国外すべての財産 |
| 被相続人・相続人とも海外在住だが、どちらかが10年以内に日本に住所があった(相続人が日本国籍) | 国内・国外すべての財産 |
| 被相続人・相続人とも10年を超えて海外在住 | 日本国内の財産のみ |
相続税の基礎控除額は「3,000万円+600万円×法定相続人の数」で、海外在住の相続人も人数に含まれます。日本に住所がない相続人が申告・納税する場合は、国内に住む人を納税管理人として税務署に届け出ます。海外の財産に現地でも相続税がかかった場合は、外国税額控除で二重課税を調整できます。
国外財産の評価や控除の判断は税理士の業務です。当事務所では、相続登記や遺産分割協議書の作成と並行して、提携税理士による申告をご案内しています。
海外に相続人がいる相続をスムーズに進めるには?
生前にできる最も効果的な対策は、遺言書の作成です。相続が始まった後は、国内の相続人や専門家に手続きを集約すると進めやすくなります。
- 公正証書遺言を作る:遺言どおりに財産を分けられ、遺産分割協議と海外の相続人の署名証明が原則不要になる
- 遺言執行者を指定する:遺言の内容を実現する人を決めておくと、名義変更などを執行者が単独で進められる
- 国内の代理人に委任する:海外の相続人が委任状に署名し、署名証明を付けて国内の親族や専門家に手続きを任せる
- 専門家に一括で依頼する:戸籍収集・協議書作成・相続登記をまとめて依頼し、海外とのやり取りを1回で済ませる
ご相談事例|50代女性・兄がアメリカ在住、母の自宅の相続登記を海外とやり取り
【ご相談内容】
大阪市阿倍野区に住む50代の女性からのご相談です。亡くなった母の相続人は、女性とアメリカ在住の兄の2人でした。遺産は母名義の自宅マンション(評価額約1,800万円)と預貯金約900万円です。兄は日本国籍のままで、帰国の予定はありませんでした。
【対応結果】
当事務所で戸籍を収集し、自宅は女性、預貯金は兄が取得する内容で遺産分割協議書を作成しました。兄には形式1の署名証明の取り方を日本語と英語で案内し、協議書をEMSで送付しました。兄は在ロサンゼルス総領事館で署名証明を取得し、協議書は約5週間で返送されています。ご相談から相続登記の完了までは約2ヶ月半でした。
相続人が海外にいる場合のよくある質問
Q1. 海外に住んでいる相続人は、日本に帰国しないと相続手続きができませんか?
Q2. 署名証明(サイン証明)はどこで取得できますか?
Q3. 相続人が外国籍を取得している場合も相続できますか?
Q4. 海外在住の相続人は相続放棄ができますか?
Q5. 海外在住の相続人に日本の相続税はかかりますか?
Q6. 海外在住の相続人が日本の不動産を相続するときの注意点は?
まとめ|海外の相続人がいても、書類と期限の段取りで手続きは進められる
この記事のポイントをまとめます。
- 相続人が海外に住んでいても相続権は変わらず、遺産分割協議は全員で行う必要がある
- 印鑑証明書の代わりに署名証明、住民票の代わりに在留証明を在外公館で取得する
- 書類の往復で国内だけの相続より1〜3ヶ月長くかかるため、文案を固めてから送る
- 相続放棄(3ヶ月)・相続税申告(10ヶ月)・相続登記(3年)の期限は海外在住でも延びない
- 被相続人が日本に住んでいれば、海外在住の相続人も原則として国内外の全財産に相続税がかかる
相続人が海外にいる相続は、書類の種類も期限の管理も国内だけの相続より複雑になります。海外とのやり取りを最小限にするためにも、手続きを始める前に司法書士へ相談することをおすすめします。当事務所では初回のご相談を無料でお受けしています。
 |  |
| 相続サイト | |
| 所在地 |
|
| その他 |
|
著者情報
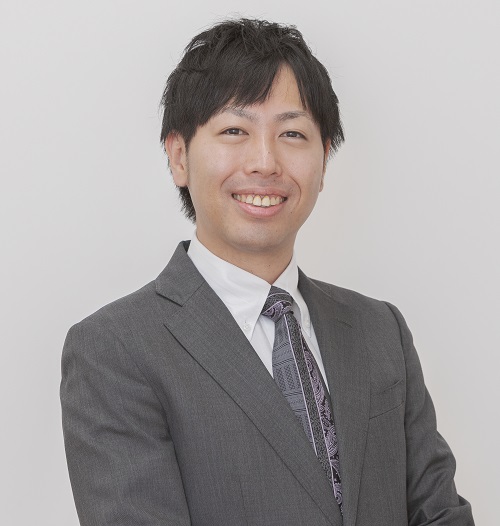
代表 柳本 良太
- <所属>
- 司法書士法人 やなぎ総合法務事務所 代表社員
- 行政書士法人 やなぎKAJIグループ 代表社員
- やなぎコンサルティングオフィス株式会社 代表取締役
- 桜ことのは日本語学院 代表理事
- LEC東京リーガルマインド資格学校 元専任講師
- <資格>
- 2004年 宅地建物取引主任者試験合格
- 2009年 貸金業務取扱主任者試験合格
- 2009年 司法書士試験合格
- 2010年 行政書士試験合格


 LINE相談


 0120-021-462